Mis à jour le 11 octobre 2026 · 11 minutes de lecture
Éléments clés — Exécution forcée déjudiciarisée (EFD)
- Depuis le 1er septembre 2026, l'article 1603.1 du Code civil du Québec permet d'obtenir l'exécution forcée d'une créance constatée dans un acte notarié en minute, sans jugement sur le fond.
- Le mécanisme doit être prévu dans l'acte lui-même : une clause de soumission signée devant notaire est obligatoire (art. 1 du Règlement, Décret 260-2026).
- Plusieurs créances sont exclues : obligations non monétaires, créances hypothécaires, obligations ni déterminées ni déterminables, obligations soumises à l'arbitrage, situations de protection du consommateur (art. 2).
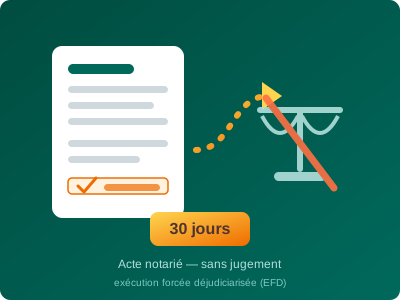
- Le débiteur dispose de 30 jours après la signification de l'ordre de paiement pour payer, s'entendre ou contester; s'il conteste, il dépose ses pièces dans les 10 jours et la procédure est suspendue (art. 8).
- Sans contestation, l'huissier exécute l'ordre comme un jugement passé en force de chose jugée (art. 9); la rétractation demeure possible (art. 11).
Zéro. C'est le nombre de jugements qu'un créancier doit désormais obtenir, au Québec, pour saisir un salaire ou inscrire une hypothèque légale — pourvu que sa créance ait été constatée dans un acte notarié en minute, et que ce mécanisme y ait été prévu noir sur blanc avant le défaut.
Voilà la tension que le législateur québécois vient de trancher. Le recouvrement judiciaire classique exige une mise en demeure, une demande introductive, un jugement — et seulement ensuite l'exécution. Le nouveau mécanisme d'exécution forcée déjudiciarisée (EFD), en vigueur depuis le 1er septembre 2026, court-circuite l'étape du jugement sur le fond. Mais il tient à une condition que trop de créanciers découvrent trop tard : la clause doit déjà être dans l'acte, et l'obligation ne doit appartenir à aucune catégorie exclue par le règlement.
Concrètement : qui peut s'en servir, dans quel délai le débiteur peut réagir, et quels effets produit un ordre non contesté ? Voici la mécanique, article par article, et ses limites.
Ce que change l'exécution forcée déjudiciarisée
Le fondement est unique : le nouvel article 1603.1 du Code civil du Québec, entré en vigueur le 1er septembre 2026. Il permet au créancier d'obtenir l'exécution forcée du paiement d'une créance résultant de l'inexécution d'une obligation constatée dans un acte notarié en minute, en suivant la procédure établie par règlement du gouvernement.
Traduction pratique : on ne demande plus à un juge de constater la dette avant de l'exécuter. L'acte notarié devient lui-même le titre — à condition de contenir la clause requise et de porter sur une créance claire. Trois qualités sont requises : la créance doit être monétaire, déterminée ou déterminable et exigible.
La clause obligatoire dans l'acte notarié
L'article 1 du Règlement impose d'insérer, dans le corps même de l'acte (et non dans une annexe ou un document externe), une mention par laquelle le débiteur consent à l'EFD. Le libellé est encadré :
« Le débiteur consent à ce que le créancier puisse obtenir l'exécution forcée du paiement d'une créance résultant de l'inexécution de toute obligation prévue au présent acte, par la signification au débiteur d'un ordre de paiement. » (art. 1 du Règlement)
Le mot décisif est « consent ». L'EFD n'est pas un droit que le créancier brandit après coup : c'est une modalité d'exécution négociée à la signature, devant notaire, dans le cadre du devoir de conseil de ce dernier. Une clause recopiée d'un gabarit, sans que les parties en comprennent la portée, est le meilleur moyen de la voir contestée. Le créancier conserve ensuite le choix d'emprunter cette voie ou non (art. 3 du Règlement) : personne n'est forcé d'y recourir.
Ce qui est exclu du mécanisme
L'article 2 du Règlement écarte plusieurs situations. L'EFD ne s'applique notamment pas :
- aux obligations qui ne sont pas de nature monétaire;
- aux obligations assujetties aux règles relatives aux droits hypothécaires;
- aux obligations qui ne sont ni déterminées ni déterminables aux termes de l'acte;
- aux obligations soumises à l'arbitrage;
- à certaines situations relevant de la protection du consommateur.
Conséquence directe : une dette de consommation courante, un prêt garanti par hypothèque ou un litige soumis à l'arbitrage restent des dossiers « judiciaires ». L'EFD vise d'abord les créances claires, liquides et exigibles — reconnaissances de dette notariées, soldes de prix de vente, conventions entre entreprises.
La procédure, étape par étape
- La clause à la signature. L'acte notarié en minute doit contenir la mention de l'article 1; sans elle, pas d'EFD.
- Le défaut. Le débiteur n'exécute pas l'obligation monétaire prévue à l'acte.
- L'ordre de paiement. Le créancier fait signifier, par huissier, un ordre de paiement accompagné d'un formulaire de contestation (art. 4). L'ordre doit contenir les informations prescrites (art. 5) et une déclaration signée du créancier (art. 6).
- Le délai de 30 jours. À compter de la signification, le débiteur peut payer, proposer une entente ou contester.
- La contestation. S'il conteste, il doit déposer les pièces au soutien de ses prétentions dans les 10 jours (art. 8). Ce dépôt suspend la procédure d'exécution forcée.
- L'exécution. Sans contestation, l'huissier procède à l'exécution de l'ordre comme s'il s'agissait d'un jugement passé en force de chose jugée (art. 9), selon les règles du livre VIII du Code de procédure civile.
Exemple type — hypothétique. Un prêteur privé et un emprunteur signent chez le notaire une reconnaissance de dette de 45 000 $, remboursable par versements, avec la clause d'EFD. Après trois versements impayés, l'ordre de paiement est signifié. Passé 30 jours sans paiement ni contestation, l'huissier peut exécuter l'ordre — par exemple saisir un compte bancaire. Le débiteur qui, au contraire, conteste dans le délai ramène le dossier devant le tribunal, et l'EFD s'arrête là.
Les effets d'un ordre non contesté
Un ordre de paiement non contesté n'est pas un simple rappel : il est assimilé à un jugement passé en force de chose jugée. Il ouvre donc les mêmes voies d'exécution que le jugement : saisies, et inscription d'une hypothèque légale de créancier sur les immeubles du débiteur.
Autre conséquence souvent négligée : le délai de prescription suit celui d'un jugement, soit dix ans, et non le délai plus court d'une créance ordinaire. Le créancier qui obtient son ordre sécurise donc son droit pour une décennie.
Attention toutefois : l'ordre n'est pas définitif. Les règles de la rétractation d'un jugement continuent de s'appliquer (art. 11 du Règlement). Un débiteur qui n'a pas été valablement atteint par la signification peut demander la rétractation — ce qui rappelle l'importance d'une signification faite dans les règles par un huissier.
Quand l'EFD est utile : quelques situations types
L'EFD est taillée pour les créances claires et déjà « admises » par écrit. Elle donne tout son rendement dans des cas comme ceux-ci :
- Prêt privé notarié. Un prêteur et un emprunteur constatent la dette dans une reconnaissance notariée; le remboursement cesse, l'ordre de paiement part sans passer par le tribunal.
- Solde de prix de vente non garanti par hypothèque. Un vendeur d'entreprise ou de biens d'équipement finance une partie du prix par un acte notarié; l'acquéreur cesse de payer.
- Pénalité monétaire déterminée dans une convention. Une convention entre entreprises ou entre actionnaires prévoit une somme fixe pour un défaut précis; l'obligation est déterminée ou déterminable.
- Entente de remboursement post-litige. Après une transaction, la dette résiduelle est transformée en obligation notariée, avec la clause d'EFD pour l'avenir.
À l'inverse, l'EFD est un mauvais choix — voire impossible — quand l'obligation est synallagmatique, encore incertaine (montant non déterminable), garantie par une hypothèque ou soumise à l'arbitrage: dans ces cas, il faut passer par le cadre judiciaire classique.
EFD ou jugement ? Ce qui change vraiment
| Exécution forcée déjudiciarisée | Recours judiciaire classique | |
|---|---|---|
| Condition clé | Clause notariée prévue dans l'acte + créance non exclue | Aucune condition de forme; fondée sur la créance |
| Jugement préalable | Aucun, sauf contestation | Obligatoire |
| Délai avant exécution | 30 jours après signification de l'ordre | Mois de procédure avant jugement |
| Si le débiteur conteste | Procédure suspendue; retour devant le tribunal | Défense au fond, jugement tranche |
| Effet obtenu | Titre exécutoire (comme un jugement) | Titre exécutoire |
L'EFD vise les créanciers qui anticipent : prêteurs privés, vendeurs à tempérament, entreprises qui font signer des reconnaissances de dette notariées. Pour tout le reste — une facture impayée, une créance sans acte notarié — le cadre judiciaire et la mise en demeure demeurent la voie normale.
Ce qu'il faut retenir
L'exécution forcée déjudiciarisée ne supprime pas le recours judiciaire : elle ouvre une voie parallèle, plus rapide, à condition d'avoir été prévue à l'avance. C'est là toute sa force — et sa limite. La clause se décide à la signature, pas au moment du défaut.
Point de départ pour un créancier : vérifier si vos actes notariés contiennent la mention; pour les actes à venir, en discuter franchement avec le notaire, exclusions à l'appui. Et pour une créance ordinaire non notariée, la mise en demeure reste le premier pas — voyez notre guide sur le recouvrement de créance.
Sources
- Code civil du Québec, art. 1603.1 (introduit par la Loi visant à moderniser la profession notariale et à favoriser l'accès à la justice, LQ 2023, c. 23, art. 76).
- Règlement sur l'exécution forcée du paiement d'une créance résultant de l'inexécution d'une obligation constatée dans un acte notarié, Décret 260-2026, (2026) G.O.Q. II.
- Code de procédure civile (chapitre C-25.01), livre VIII — de l'exécution forcée des jugements.
* Ce texte explique de façon générale le droit en vigueur au Québec et ne constitue pas une opinion ou un avis juridique. Pour connaître les règles particulières à votre situation, veuillez vous référer à un avocat.